
|
Ассоциация Страховой бизнес (АСБ) |
 |
 |
Фінансова архітектура відновлення. Якої підтримки насправді потребує український ритейл |
 |
 |
Ворожі удари нищать склади й логістику, а вітрини з найнеобхіднішими продуктами і речами поступово пустіють. Чи зможуть анонсовані урядом пільгові кредити та компенсації вберегти ритейл, що зазнає мільярдних збитків?
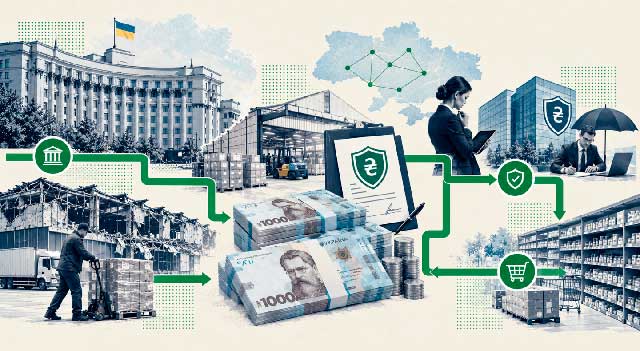
З початку повномасштабного вторгнення ворог знищив в Україні 2,1 млн кв. м складських площ класу А і Б, завдаючи максимально шкоди саме тій інфраструктурі, яка забезпечує мільйони людей продовольством і товарами першої потреби. Очевидно, щоб втримати галузь у таких умовах, недостатньо навіть потенціалу і адаптивності великого бізнесу в сфері ритейлу. Навіть гігантам ринку доводиться ухвалювати болючі стратегічні рішення. Для прикладу, "Фоззі Груп", понад 20 об´єктів якої зазнали руйнувань за два останніх місці, оголосила про звільнення з 1 листопада частини офісного персоналу, зокрема, в мережі "Сільпо" та логістиці. "Ми втратили частину інфраструктури й товарних запасів. Частину проєктів і завдань ми ставимо на паузу, від частини відмовляємося, для інших шукаємо нові рішення", – пояснили в холдингу.
А, наприклад, у компанії Zepter International Ukraine, відомої виробництвом і продажем товарів для здорового способу життя, яка ще влітку втратила центральний склад під Києвом, вже відновили операційний ланцюжок, задокументували збитки та вистояли всією командою. "Цей досвід ще раз нагадав мені, що стійкість бізнесу – це не лише про процеси, активи чи плани на випадок надзвичайних ситуацій. Це насамперед про людей, які в критичний момент вирішують рухатися вперед. Ми втратили наш склад. Ми не втратили нашу команду, нашу віру в компанію чи нашу рішучість продовжувати працювати в Україні", – розповів Валерій Лихвар, керуючий директор українського представництва Zepter.
Утім, до зусиль бізнесу потрібна також продумана і багатовекторна підтримка з боку держави. Йдеться передусім про доступне кредитування і страхування, і, на жаль, за обома цими напрямками є великі проблеми.
Попри те, що в Нацбанку відзначають стійке зростання кредитного портфеля бізнесу, цей факт не повинен вводити в оману. Показник поліпшується на тлі низької бази попередніх періодів, і йдеться не так про розвиток чи розширення, як про вимушене залучення коштів на відновлення втраченого майна. Комерційні позики залишаються надто дорогими, тому третина усіх гривневих кредитів бізнесу припадає на пільгову програму "5-7-9%". Прогнози щодо вартості грошей невтішні – НБУ щойно розпочав новий цикл підвищення ставок.
Комерційний ринок страхування пробуксовує ще сильніше. За оцінками Мінекономіки, через війну підприємства щороку втрачають основних засобів на $4–10 млрд, тоді як поточна ємність українського ринку страхування та перестрахування становить мізерні $1–1,5 млрд. До того ж цей інструмент практично заблокований у регіонах підвищеного воєнного ризику.
Як діяти в таких умовах? Розглянемо ключові механізми державної підтримки, які можуть допомогти постраждалому бізнесу, зокрема великому ритейлу, вистояти або відновити роботу.
В Україні діє програма державної підтримки бізнесу, яка передбачає два механізми: прямі компенсації за майно, пошкоджене або знищене внаслідок бойових дій на територіях підвищеного ризику та часткову компенсацію страхових премій за договорами страхування воєнних ризиків.
У першому випадку йдеться про нерухомість, зокрема виробничі, адміністративні та складські будівлі, окремі приміщення, виробниче обладнання та інженерні мережі. У вересні уряд розширив перелік майна, додавши пальне, транспорт для його перевезення та зберігання, сільгосптехніку, вантажівки й причепи вагою понад 7,5 т. Також до територій підвищеного ризику включили Київ та область, де останніми місяцями фіксуються найбільш масштабні і масові руйнування складів та великих магазинів. На нашу думку, ці заходи можуть дещо посилити захист логістичної інфраструктури ритейлу, хоча максимальна сума компенсації залишається обмеженою 30 млн грн на підприємство. Участь у механізмі компенсації передбачає внесок у розмірі 0,5% від суми заявленого ймовірного збитку.
У другому випадку держава компенсує частину страхової премії за договорами страхування воєнних ризиків. У вересні максимальний річний ліміт такої компенсації для одного підприємства збільшили з 3 до 5 млн грн. Це полегшує придбання страхового захисту, але для великих торговельних мереж сума державної підтримки все одно може бути невеликою порівняно з потенційними збитками від знищення складів або гіпермаркетів.
Утім, на ринку страхування кардинальні зрушення можуть відбутися не раніше наступного року, причому за виконання важливих умов. У Мінекономіки пропонують новий механізм страхування воєнних ризиків, побудований навколо спеціального фонду, що, як очікується, буде наповнюватися з державного бюджету, коштом міжнародних донорів і самого українського бізнесу. Уряд планує мобілізувати внутрішній ресурс в еквіваленті $1 млрд за рахунок підвищення податків або мит (найперша пропозиція – підняти ПДВ на 1 п.п. до кінця воєнного стану). При цьому іноземних донорів (ЄС, МВФ, Світовий банк) попросять докласти ще $2–3 млрд. Спецфонд також наповнюватимуть самі компанії, які добровільно зголосяться взяти участь в програмі – за ставкою 2% від обраної суми покриття в межах встановленого ліміту ($10 млн). Вважається, що таким чином вдасться надати імпульс приватному ринку страхування і перестрахування, знизивши вартість ризику. Іншими словами, ринкові страхові премії (на застраховане майно понад державний ліміт) мають стати більш підйомними для бізнесу.
Варто зазначити, що системні українські банки вже виявляють готовність долучитися до відповідного механізму страхування за певних умов. Так, в "Ощадбанку" нам пояснили, що чекатимуть на затвердження чітких правил програми: які саме події покриваються, як встановлюється розмір збитків, у які строки робити виплати та як страховий захист поєднується з умовами кредиту. "Участь "Ощадбанку" може включати фінансування проєктів, що відповідають умовам такого механізму, розрахункове обслуговування та роботу з клієнтами залежно від затвердженої моделі програми", – уточнив Сергій Черніков.
У прес-службі UGB також підтверджують намір виступити фінансовим посередником в зазначеній програмі у разі її запуску.
Утім, ми прогнозуємо, що на шляху цієї ініціативи виникнуть серйозні перепони, навіть попри те, що відповідна стаття закладена в представлений парламенту проєкт бюджету на 2027 р. Справа в тому, що все може спрацювати лише за виконання умов, пов´язаних з політичною волею, як в Україні, так і за кордоном. По-перше, міжнародні партнери ще не підтверджували нам мільярди доларів на відповідну ініціативу. По-друге, системне підвищення податків у будь-якій формі вкрай непопулярне у Верховній Раді (як і в суспільстві загалом), особливо коли йдеться про бенефіціарів в особі великого бізнесу. Може знадобитися інформаційна кампанія, щоб переконати суспільство, чому порятунок логістичної інфраструктури, зокрема продуктових мереж, вартує підвищення податку на споживання (або мит). Одним з аргументів може стати залучення самих покупців до кола бенефіціарів програми, що створить у суспільстві відчуття справедливості у розподілі ризиків, збитків і допомоги.
| Автор: | Олексій Шевнін |
| Джерело: | DSnews.ua |
| URL статті: | https://www.dsnews.ua/ukr/economics/finansova-arhitektura-vidnovlennya-yakoji-pidtrimki-naspravdi-potrebuye-ukrajinskiy-riteyl-01102026-468723 |
«« Вернуться на первую страницу раздела
|