
|
Ассоциация Страховой бизнес (АСБ) |
 |
 |
Майбутнє, яке неможливо застрахувати: подолання кризи у сфері страхування житла, спричиненої зміною клімату |
 |
 |
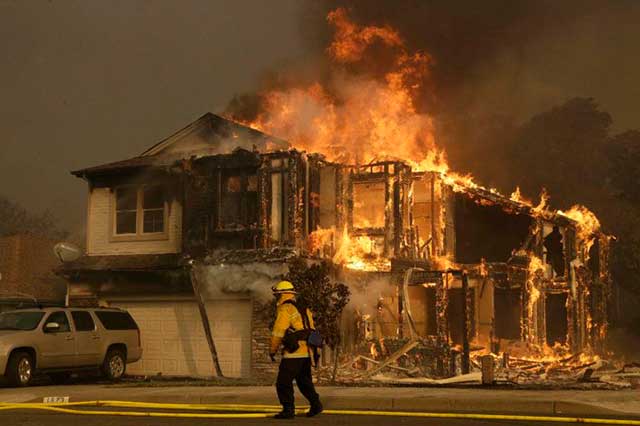
7 січня 2025 року з гірських каньйонів на північ від Лос-Анджелеса почав дути сильний вітер. Високогірні ліси та чагарники вже висохли до кісток через затримку початку зимового сезону дощів, тому прихід ураганних вітрів Санта-Ана спричинив жахливу хвилю лісових пожеж по всьому місту.
На той час, як полум'я нарешті загасили, понад 18 000 будинків та будівель були спалені або зруйновані, і щонайменше 31 людина загинула – за будь-якими мірками, одна з найгірших катастроф в історії Каліфорнії.
Страхування пропонує один зі способів підтримки людей, які зазнали катастрофічних збитків. Але страхові компанії обережніше, ніж будь-коли, надають допомогу за збитки, пов'язані з лісовими пожежами та іншими ризиками, пов'язаними з погодою. У 2024 році страховики по всьому світу виплатили понад 140 мільярдів доларів за страховими виплатами, пов'язаними зі стихійними лихами, п'ятий рік поспіль, коли збитки перевищують 100 мільярдів доларів.
Традиційно страховики використовували попередні виплати для прогнозування майбутніх збитків від тих самих ризиків. Доки не було великих неочікуваних катастроф або суттєвих змін у ризику чи експозиції, страховики могли бути впевнені, що премій багатьох буде достатньо для виплати виплат небагатьом.
Руйнування, спричинені ураганом Ендрю у 1992 році, виявили крихкість такого ретроспективного підходу. Застраховані збитки від цього шторму були втричі вищими, ніж очікували галузеві інсайдери, і призвели до банкрутства кількох страхових компаній. Цей грубий прорахунок прискорив впровадження галуззю моделей катастроф – інструментів, які поєднують фізику конкретних стихійних лих з деталями про будівництво будівель та страхову інформацію для оцінки можливих фінансових збитків. А оскільки вплив глобального потепління на стихійні лиха став більш очевидним, страхова галузь залучила кліматологів та вчених-геологів, щоб зменшити ризик майбутніх несподіванок.
Завдяки цим новим інструментам та аналітиці, сьогодні страховики мають більш реалістичне уявлення про свою схильність до ризиків, пов'язаних з погодою та кліматом, та масштаби потенційних страхових випадків. У межах обмежень, встановлених державними регуляторами, страховики можуть краще вирішувати, який рівень ризику вони можуть терпіти в межах свого портфеля, підвищувати премії, щоб будинки, що перебувають під більшим впливом, платили більше, та купувати перестрахування, щоб підготуватися до збитків, більших, ніж вони зазвичай могли б собі дозволити.
Ці досягнення мають двояке значення. Страховики-банкрути не виплачують жодних відшкодувань. Тож страхові компанії та їхні страхувальники мають спільний інтерес у тому, щоб ризики оцінювалися правильно, а фактичні збитки можна було покрити за рахунок стягнутих премій. Але страховики також використовують найновіше моделювання катастроф та кліматичну науку, щоб виправдати вищі премії, які швидко стають недоступними для багатьох страхувальників. Занадто багато людей змушені вибирати між тим, щоб платити більше за ту саму страховку, погоджуватися на менший рівень покриття, щоб зберегти премії керованими, або дозволити своїй страховці припинити свою дію.
Продовження зростання страхових премій, щоб встигати за зростаючими збитками від ураганів, лісових пожеж та інших небезпек, може мати фінансовий сенс, але також свідчить про зростаючу кризу, з якою стикається галузь. У Сполучених Штатах реальна вартість страхування власників житла більш ніж удвічі перевищує ту, що була покоління тому. Для споживачів більша оплата страхування житла не робить їх більш підготовленими до стихійних лих. Незважаючи на вищі ціни, багато страховиків все ще втрачають гроші на лініях страхування житла, оскільки вони виплачують рекордні суми відшкодувань за стихійні лиха. А коли компанії припиняють покриття для об'єктів високого ризику або цілих юрисдикцій, залишається лише зменшення ринку страхових продуктів та вища географічна концентрація ризику.
Заради блага як домовласників, так і страховиків, нам потрібно зупинити цю висхідну спіраль. Страхування традиційно служило для передачі ризику, а не для його зменшення, тому нам потрібні нові підходи для зниження ризиків і витрат.
У квітні Вілліс та Природоохоронна організація оголосили про першу у своєму роді політику щодо лісових пожеж, яка використала попередні зусилля з управління пожежами для забезпечення нижчих страхових внесків та франшиз. Аналогічно, програми, що спонсоруються галуззю та платять людям за захист своїх будинків від штормів, такі як "Strengthenext Alabama Homes", показали зниження страхових внесків для районів високого ризику. Тут, у Міннесоті та інших місцях, деякі страховики тепер пропонують знижки на страхові внески для будинків з ударостійкими дахами. Інші штати розглядають законодавство, яке вимагатиме від страховиків повідомляти своїм клієнтам, як вони можуть зменшити ризики, пов'язані з погодними умовами, для своєї власності, та пропонувати знижки на індивідуальні, громадські або державні зусилля щодо пом'якшення наслідків.
Але всі ці дії лікують симптом, а не хворобу. Окрім землетрусів, очікується, що всі основні небезпеки, які спричиняють значні страхові виплати – тропічні шторми, лісові пожежі, шторми, торнадо та град, річкові та прибережні повені – погіршаться зміною клімату. Навіть для тих небезпек, де нещодавнє та швидке зростання застрахованих збитків було зумовлене головним чином зростанням ризику та економічною інфляцією – особливо сильних конвективних штормів – зміна клімату все ще забезпечила небажане посилення загального ризику.
Триваюча буря на страхових ринках показує, що адаптації без пом'якшення наслідків недостатньо для компенсації шкоди від зміни клімату. Шлях уперед, враховуючи ці тенденції, полягає не в тому, щоб уникати ризику, а в тому, щоб інвестувати в стійкість. Зрештою, нам потрібно обнулити викиди парникових газів, запобігти будь-якому подальшому підвищенню глобальної температури та уникнути очікуваної тенденції до зростання ризику катастроф, зумовленої кліматом. Якщо нам це не вдасться, страхування власників житла може стати недоступним для багатьох людей у Сполучених Штатах.
| Джерело: | Insurance Journal |
| URL статті: | https://www.insurancejournal.com/news/national/2026/10/08/888357.htm |
«« Вернуться на первую страницу раздела
|