
|
Ассоциация Страховой бизнес (АСБ) |
 |
 |
У II кварталі 2026 року середня виплата за автострахування у Великій Британії зросла на 4% – до £4 900 |
 |
 |
У Великій Британії вартість автомобільних страхових виплат продовжує зростати, і страховики дедалі більше пов’язують це не лише з цінами на запчастини та роботу, а й із самою конструкцією сучасних автомобілів.
У другому кварталі 2026 року британські motor insurers виплатили рекордні 3,2 млрд фунтів стерлінгів. Це на 5% більше, ніж у попередньому кварталі, і на 7% більше, ніж за той самий період 2025 року.
Середня страхова виплата зросла до 4 900 фунтів – на 4% за квартал.
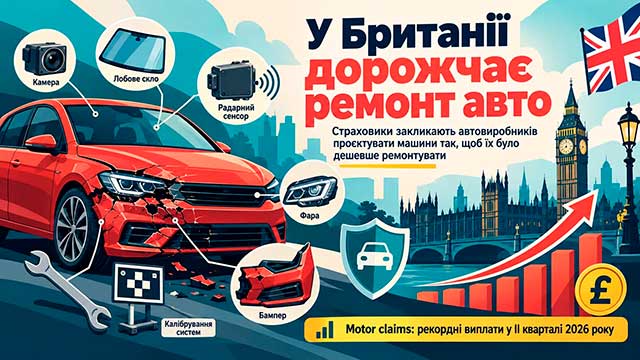
Однією з основних причин зростання витрат залишається ремонт сучасних автомобілів. Камери, радари, датчики, системи допомоги водієві та інше електронне обладнання підвищують безпеку, але одночасно роблять навіть відносно невеликі пошкодження дорожчими у ремонті.
Наприклад, середня вартість ремонту лобового скла у другому кварталі зросла на 7% – до 283 фунтів. Причина в тому, що заміна скла дедалі частіше потребує також роботи з камерами та датчиками і повторного калібрування систем допомоги водієві.
На цьому тлі 19 дослідницьких організацій, які фінансуються страховим ринком і представляють 15 країн, закликали автовиробників враховувати ремонтопридатність автомобілів ще на стадії їх проєктування.
Ініціатива була представлена на щорічній конференції Research Council for Automobile Repairs.
Основні пропозиції стосуються трьох напрямів.
Перший – конструкція автомобіля.
Дослідники пропонують проєктувати нові моделі так, щоб типові пошкодження при невеликих ДТП не вимагали заміни великої кількості дорогих компонентів.
Йдеться насамперед про повсякденні аварії на невеликій швидкості: зіткнення на парковках, при маневруванні, на перехрестях і кільцевих розв’язках.
Другий напрям – ширше використання автоматичного екстреного гальмування під час паркування та маневрування.
За оцінками RCAR, масове використання Parking AEB потенційно може скоротити кількість страхових випадків із пошкодженням автомобілів приблизно на 15%.
Третій напрям – ремонт замість заміни деталей там, де це технічно можливо.
Для цього страховий сектор закликає виробників забезпечувати доступ до інформації про ремонт, стандартизованих процедур та технологій, які дозволяють відновлювати компоненти замість їх повної заміни.
Масштаб проблеми видно і з британської статистики.
У першому кварталі 2026 року страховики Великої Британії виплатили 2,9 млрд фунтів за motor claims. Із них 1,9 млрд фунтів припало саме на ремонт автомобілів.
Середня виплата за accidental damage тоді зросла за один квартал одразу на 8% – до 3 699 фунтів.
Окреме дослідження Thatcham Research показало, що 67,5% страховиків називають зростання вартості ремонту одним із головних факторів, які ускладнюють збереження доступної ціни автострахування.
Ще 60,2% серед основних проблем назвали зростання технічної складності автомобілів.
При цьому зміни відбуваються і з боку автовиробників.
За даними Thatcham Research, 51% виробників автомобілів зараз ставлять ремонтопридатність вище за такі традиційні характеристики, як продуктивність, комфорт або дизайн.
Тести нових автомобілів також показують, що моделі 2026 року в середньому отримують менше пошкоджень у стандартизованих низькошвидкісних краш-тестах, ніж порівнювані автомобілі, протестовані роком раніше.
У британському motor insurance таким чином дедалі більше уваги приділяється не тільки частоті ДТП, поведінці водія або тарифу страховика, а й тому, наскільки дорого автомобіль буде відремонтувати після звичайного невеликого зіткнення.
| Джерело: | Facebook-сторінка "Асоціація Страховий Бізнес" |
| URL статті: | https://www.facebook.com/insurancebiz.org/posts/pfbid0jRNZJfuDL362DvNFeq5q9WnBWgUPosYk5qPjo2DeKuNS3oPPVwRUrA7o32x3zT7Vl |
«« Вернуться на первую страницу раздела
|