 |
 |
 |
|
 |
|

|
 |
Обговорення / Аналітика / Аналітика
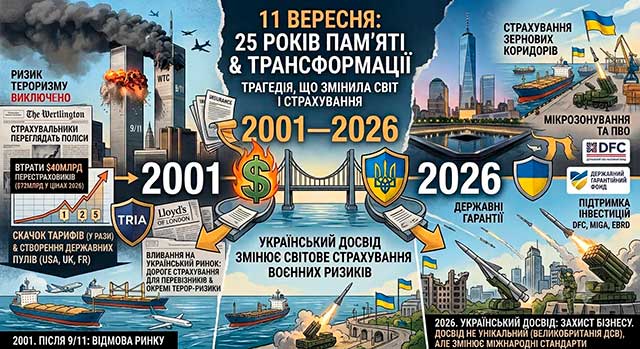
Я добре пам'ятаю, як після 11 вересня 2001 року страховий ринок спочатку просто впав у ступор, а потім за дуже короткий час почав переглядати те, що до цього здавалося майже усталеним. До атак на Всесвітній торговий центр ризик тероризму у США зазвичай входив до стандартного комерційного страхування майна та відповідальності. За нього часто не брали окремої премії, а ймовірність події такого масштабу оцінювали як вкрай низьку. Окремою історією після теракту стала багаторічна судова суперечка навколо самого поняття "одного страхового випадку". Silverstein Properties, яка незадовго до теракту отримала 99-річну оренду основних офісних будівель Всесвітнього торгового центру, наполягала, що удари двох літаків по двох вежах були двома окремими страховими випадками – occurrences – і, відповідно, давали право на "подвійну" виплату. Частина страховиків, навпаки, посилалася на форму WilProp, за якою атаки можна було трактувати як одну подію. При страхуванні при цьому використовувався підхід PML, а не повна відновна вартість будівель. У результаті суди дійшли різних висновків залежно від конкретних формулювань договорів: для частини страховиків 11 вересня було одним страховим випадком, для інших – двома. Загальна сума врегулювання вимог за цим спором сягнула приблизно $4,1 млрд. Ця історія добре показала ще одну проблему – наскільки небезпечно недооцінювати кумуляцію. В одній події одночасно виникли величезні збитки за майновим страхуванням, перервою у виробництві, авіаційними ризиками, відповідальністю, страхуванням життя та іншими видами. Сукупні застраховані збитки тоді оцінювали приблизно у $40 млрд. Якщо перерахувати $40,2 млрд за індексом споживчих цін США, сьогодні це близько $75,8 млрд. Для початку 2000-х страховий і перестраховий ринки просто не були готові до такої суми збитку в межах однієї події. Реакція була майже миттєвою. Перестраховики почали переглядати умови і виключати тероризм зі стандартного покриття, доступні ліміти різко скоротилися, окреме страхування терористичних і воєнних ризиків подорожчало. Нагадаю лише кілька прикладів, за якими добре видно, що тоді відбувалося на ринку: Власник великого американського аеропорту у 2002 році отримав підвищення премії за авіаційною відповідальністю на 280%. Воєнний ризик із нового договору вже виключили. Окремо страховик запропонував $50 млн покриття воєнних ризиків і тероризму за $1 млн премії, хоча за контрактами аеропорту було потрібно $500 млн такого покриття. В іншому випадку портфель офісної нерухомості в Нью-Йорку до 11 вересня мав $500 млн покриття, включаючи тероризм. Після теракту страховик був готовий дати лише $100 млн – і вже за вдвічі більшу ціну. Питання було вже не тільки в тарифі. Бізнес просто не міг купити потрібний обсяг страхового захисту. І дуже швидко це вийшло за межі страхового ринку. Банки вимагали покриття тероризму як умову фінансування комерційної нерухомості. Позичальники не могли отримати потрібні ліміти. Окремі угоди зупинялися. Дефіцит страхової ємності почав впливати на кредитування та інвестиції. Пам'ятаю, як ці зміни дійшли й до України. На початку 2000-х ми майже тотально залежали від міжнародного перестрахування, тому рішення, які приймали в Лондоні, Мюнхені чи Цюриху, досить швидко з'являлися в українських договорах. Насамперед це відчули авіація, морське каско (тоді воно в нас ще було), страхування вантажів, велика промислова нерухомість та інфраструктурні об'єкти. Іноземні банки та інвестори почали значно уважніше перевіряти наявність покриття тероризму. Страховикам і юристам довелося точніше розмежовувати в договорах терористичний акт, масові заворушення, страйки, воєнні дії та пов'язані з ними ризики. Те, що раніше могло залишатися серед стандартних виключень і застережень, тепер прямо впливало на ціну договору, можливість отримати перестрахування і саме рішення страховика прийняти ризик. У США дефіцит приватної страхової ємності вирішували через участь держави. У листопаді 2002 року було ухвалено Terrorism Risk Insurance Act – TRIA. Держава не замінила страховиків. Вони й надалі приймають ризики, визначають умови страхування, формують резерви і несуть власну частину збитку. Але для катастрофічного сценарію з'явився федеральний механізм співфінансування. Станом на 2026 рік страховики спочатку несуть власну франшизу в розмірі 20% відповідної заробленої премії. Федеральний механізм спрацьовує, коли сукупні застраховані збитки галузі від сертифікованого теракту перевищують $200 млн. Після цього федеральна частка становить 80% збитків понад власне утримання страховиків. Загальна межа програми – $100 млрд. У Великій Британії державна підтримка страхування тероризму з'явилася ще до 11 вересня. Pool Re створили у 1993 році після серії атак IRA, коли приватний ринок фактично перестав давати достатнє покриття тероризму для комерційної нерухомості. Про це варто пам'ятати, коли появу державних механізмів страхування тероризму пов'язують виключно з атаками в Нью-Йорку. Британці зіткнулися з цією проблемою раніше. Сьогодні Pool Re – одна з важливих частин британської страхової інфраструктури. Механізм захищає близько £2,3 трлн активів та ризиків перерви у діяльності. На 31 березня 2026 року власний фонд Pool Re становив £7,4 млрд, приватна перестрахувальна ємність за програмою ретроцесії – £2,75 млрд. У схемі беруть участь понад 110 страховиків і синдикатів Lloyd's. Якщо цих ресурсів недостатньо, передбачена необмежена кредитна підтримка Казначейства Великої Британії – HM Treasury. При цьому частину ризику поступово повертають приватному ринку. Pool Re купує перестрахування у міжнародних перестраховиків, використовує insurance-linked securities, а у 2026 році сукупний обсяг такого ILS-захисту досяг £200 млн. З воєнними ризиками британці працювали ще раніше. Я вже писав про те, як під час Другої світової війни War Risks Insurance Act 1939 року дозволив державі створювати механізми страхування суден і вантажів від воєнних ризиків там, де приватного страхування було недостатньо. War Damage Act 1941 року створив War Damage Commission і систему компенсації збитків від воєнного пошкодження нерухомості. Тому сама участь держави у страхуванні катастрофічних або воєнних ризиків не є новою. А от те, що відбувається зараз в Україні, для сучасного міжнародного страхового ринку справді цікаво – він вчиться працювати з воєнним ризиком безпосередньо під час великої війни. Після лютого 2022 року міжнародна перестрахувальна ємність для України різко скоротилася, а за окремими видами ризиків практично зникла. Для багатьох об'єктів самого факту розташування в Україні було достатньо або для відмови, або для такої ціни покриття, за якої страхування втрачало економічний сенс. Але українська економіка не зупинилася. Щодня потрібно перевозити вантажі, фінансувати підприємства, залучати інвестиції, підтримувати експорт. Одного універсального рішення тут і не могло бути. Для морських перевезень потрібна одна конструкція, для наземних вантажів – інша, для інвестицій – третя. Найвідоміший приклад – судноплавство у Чорному морі. Програму UNITY створили за участю уряду України, Marsh McLennan, українських державних банків та страховиків Lloyd's. Спочатку вона забезпечувала до $50 млн покриття воєнних ризиків за корпусом судна та окремого P&I-покриття для суден, які перевозили зерно та інші критично важливі продовольчі вантажі. У 2024 році програму поширили і на інші невійськові вантажі. За даними українського Уряду, завдяки UNITY страхові ставки на комерційному ринку знизилися приблизно вдвічі, а ставка програми для агропродукції на той момент становила 0,75%. І це вже не балачки та теоретизування на форумах про те, чи можна взагалі страхувати під час війни. Є конкретне судно. Є маршрут. Є вантаж. Є ліміт, премія, власне утримання, перестрахування і державна участь. Так поступово повертається страхова ємність. Окремо розвиваються механізми для наземних ризиків. ЄБРР разом з Aon створив Ukraine Recovery and Reconstruction Guarantee Facility обсягом до €110 млн. Механізм дає міжнародним перестраховикам гарантію за частиною воєнних збитків, які беруть на себе українські страховики, і таким чином дозволяє повертати перестрахувальну ємність на український ринок. MIGA працює насамперед із політичними та інвестиційними ризиками. Станом на червень 2026 року агентство повідомляло про $573 млн нових гарантій для України від початку повномасштабного вторгнення. Разом із продовженням строків раніше наданих гарантій загальний обсяг нового бізнесу MIGA за цей період становив $920 млн. Як людина, яка багато десятків років працює на страховому ринку, я особливо помічаю, як змінилася сама розмова з міжнародним перестраховиком. У 2022 році слово "Україна" могло практично завершити переговори. Україна означала активну війну, а активна війна – виключення. Ми навіть писали листа до Lloyd's із пропозицією скоригувати формулювання застереження про територіальне виключення – Territorial Exclusion Clause. Зараз не дають "відлуп" з порогу – спочатку зададуть питання: де саме розташований об'єкт? Що це за виробництво? Яка відстань до районів активних бойових дій? Які збитки вже були в цьому регіоні? Які ліміти потрібні клієнту? Скільки ризику готовий залишити український страховик? Яку частину можна передати міжнародному перестраховику? Де потрібна гарантія держави або міжнародної фінансової інституції? Це вже нормальна професійна розмова про ризик, умови та структуру покриття, а не автоматична відмова лише через географію. При цьому ставити знак рівності між 11 вересня і війною в Україні було б неправильно. Тероризм після 2001 року і сучасна війна – різні за природою ризики. Терористична атака відбувається рідко, але може створити величезну кумуляцію збитків. В Україні воєнні події повторюються, географія небезпеки постійно змінюється, противник свідомо обирає цілі, а оцінку конкретного об'єкта іноді доводиться переглядати після чергової атаки на регіон. Але спільне в проблемах також є. І у 2001 році, і після 2022-го приватний ринок зіткнувся з ризиком, який у певний момент перевищив доступну страхову ємність і ризик-апетит страховиків та перестраховиків. Спочатку був шок і різке скорочення покриття. Потім почався пошук конструкцій, у яких ризик можна розділити між страховиком, перестраховиком, державою, банками та міжнародними фінансовими інституціями. Після 11 вересня страхування тероризму фактично стало окремим сегментом зі своїми тарифами, лімітами, перестрахуванням і державною підтримкою. В Україні зараз відбувається інший процес. Замість автоматичного "воєнні ризики не страхуємо" дедалі частіше обговорюють, яку частину конкретного ризику можна оцінити, прийняти на страхування, залишити на власному утриманні та передати у перестрахування. У 2001 році страховий ринок був змушений заново вчитися працювати з тероризмом. Останні чотири роки ми спостерігаємо – і самі беремо участь у тому, – як українські страховики, уряди та міжнародні перестраховики шукають робочі моделі страхування воєнних ризиків безпосередньо під час війни.
«« Вернуться на первую страницу раздела 
Адміністрація сайту не завжди поділяє думку авторів чиї статті розміщені на ресурсі.
| ||||||||||||||||||||||||||||||