 |
 |
 |
|
 |
|

|
 |
Обговорення / Аналітика / Аналітика
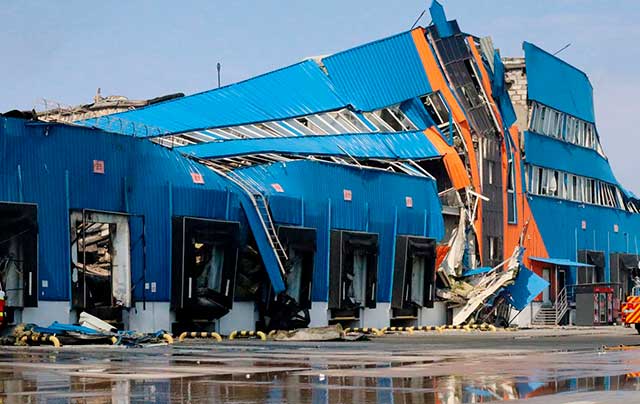
Українська економіка потребує не просто відновлення зруйнованих підприємств, а механізму, який дозволить бізнесу працювати і залучати нові інвестиції навіть під час війни. Однією з ключових передумов для цього є повноцінне страхування воєнних ризиків. Без нього банки неохоче кредитують пошкоджені або потенційно вразливі активи, інвестори відкладають рішення, а підприємства змушені самостійно нести ризики, які за своїм масштабом давно перевищили можливості окремого бізнесу й українського страхового ринку. Проблема полягає не лише у високій вартості страхового покриття. Головна проблема – відсутність достатньої страхової ємності. За оцінкою Міністерства економіки та довкілля, потенційні щорічні збитки основних засобів від війни можуть становити $4-10 млрд і більше, тоді як поточна ємність страхового та перестрахового ринку оцінюється менш ніж у $1 млрд. Отже, потенційний дефіцит покриття може становити $3-9 млрд і більше. Саме тому Україні потрібна не просто програма компенсації страхових премій, а система, здатна мультиплікувати обмежений державний ресурс і залучати приватний та міжнародний капітал. Пропозиції аналітичних центрів: держава страхує катастрофічний ризикАналітичні центри пропонують принципово іншу архітектуру. Її основа – модель M3, побудована на розподілі ризику між чотирма рівнями. Перший рівень – сам бізнес. Передбачається франшиза орієнтовно 3-5% вартості об'єкта за однією локацією. Це означає, що власник не перекладає весь ризик на державу чи страховика і має власну фінансову мотивацію запобігати збиткам. Другий рівень – первинний страховий ринок. Українські та міжнародні страховики покривають збитки в межах тієї ємності, яку вони реально можуть взяти на себе. Третій рівень – перестрахування. Тут консолідується ємність українського та міжнародного перестрахового ринку, а також Експортно-кредитного агентства. І лише четвертий рівень – державний stop-loss. Держава бере на себе частину катастрофічного шару збитків, який ринок не здатен прийняти. Тобто державні кошти використовуються не для заміщення приватного страхового капіталу, а для покриття тієї частини ризику, яка принципово не може бути нормально профінансована ринком. Крім того – держава має відшкодовувати 70-80% вартості страхової премії для СК, щоб перший платіж для бізнесу був не обтяжливий. Це принципова відмінність від простого бюджетного відшкодування збитків. Держава не намагається стати страховиком для всього українського бізнесу. Вона створює умови, за яких приватний страховий та міжнародний перестраховий капітал може взяти на себе максимальну частину ризику. За попередніми розрахунками, така конструкція може забезпечити до 1,59 грн страхового покриття на кожну 1 грн бюджетного ресурсу. Остаточні параметри, звичайно, мають визначатися актуарними розрахунками, з урахуванням географії об'єктів, вартості активів, частоти уражень, галузей та потенційно можливих збитків (PML). Це і є ключова економічна логіка моделі: державний ресурс повинен працювати як важіль для залучення значно більшого приватного капіталу, а не витрачатися на пряме покриття того, що здатен профінансувати ринок. Важливо також, що модель передбачає розширення переліку активів. Ідеться не лише про будівлі та обладнання, а й про товарні запаси, сировину, готову продукцію, товари в дорозі та виробництві, транспорт і орендоване майно. Для виробництва, логістики, фармацевтики та ритейлу саме ці активи часто визначають здатність підприємства продовжувати роботу. Окремий елемент – прозоре та швидке врегулювання збитків. Пропонується створити єдине вікно, де факт воєнного ураження фіксується протягом 72 годин, а оцінку збитків здійснюють незалежні оцінювачі або аварійні комісари, а не орган, який одночасно розпоряджається коштами. Єдиний реєстр має дозволяти використовувати підтверджені дані одночасно для страхових, бюджетних, податкових і кредитних процедур. Що пропонує МінекономікиКонцепція Міністерства економіки та довкілля побудована за іншою логікою. Її центральний елемент – державна компенсація first-loss, тобто фінансований державою перший шар збитків. Пропонується створити спеціальний фонд обсягом $3-4 млрд, з яких близько $1 млрд має бути державним фінансуванням, а ще $2-3 млрд – очікуваною донорською підтримкою. Бізнес при цьому сплачує внесок за участь у програмі, стартова ставка для всіх визначена на рівні 2%. Програма має поширюватися на підприємства різного розміру у визначених секторах економіки на всій підконтрольній Україні території. Максимальний ліміт компенсації – до $10 млн на одну юридичну особу. Однак покриватися мають переважно основні засоби – будівлі, обладнання та інженерні мережі, критично важливі для виробничої діяльності. Адміністратором програми має стати ЕКА, а приватні українські страховики та міжнародні перестраховики зможуть покривати збитки понад перший шар, який компенсує держава. Чому first-loss – не найкраща конструкціяПерша проблема – держава бере на себе найбільш частий, а не найбільш катастрофічний шар ризику. Водночас пропонується включити державу у програму компенсації найдрібніших збитків, що ще й перевантажить систему експертиз та інших інструментів компенсації. У класичній страховій логіці саме катастрофічний верхній шар є тим ризиком, який найважче профінансувати ринку. Тому державна підтримка найбільш ефективна тоді, коли вона стоїть на вершині ризикової піраміди як stop-loss або перестраховик "останньої руки". У запропонованій Мінекономіки моделі відбувається протилежне: держава фінансує перший шар, а приватному ринку залишаються наступні шари. Це означає, що бюджет бере на себе значний обсяг регулярних виплат, тоді як приватний капітал залучається вже після того, як державний фонд вичерпав свій перший шар. У результаті виникає ризик, що значний бюджетний ресурс буде фактично використовуватися для заміщення приватного страхового капіталу, а не для його мобілізації. Друга проблема – фінансова стійкість фонду. Мінекономіки визнає, що поточна страхова ємність ринку недостатня порівняно з масштабом потенційних збитків. Якщо потенційні щорічні збитки становлять $4-10 млрд, а доступна ємність – до $1 млрд, то фонд обсягом $3-4 млрд не усуває системний розрив. Він лише створює великий, але все одно обмежений пул коштів. Сама концепція передбачає, що нові учасники приймаються до програми лише доти, доки розрахована потреба в капіталі не досягне встановленого ліміту. Після цього прийом призупиняється до поповнення капіталу. Тобто чим більше бізнесу реально скористається програмою і чим вищим буде рівень воєнних збитків, тим швидше фонд буде вичерпувати свою ємність. А тому ті, кому "пощастить" з прильотами пізніше за інших, майже гарантовано залишаться без виплат. Третє питання – джерела фінансування. Концепція Мінекономіки передбачає, зокрема, фінансування через підвищення загальної ставки ПДВ на 5%, збільшення імпортного ПДВ, мито на некритичний імпорт або обов'язкову плату за участь у програмі. Сам документ оцінює, що підвищення ставки ПДВ на 1 процентний пункт може забезпечити близько $1 млрд, а обов'язковий внесок 2% для підприємств – ще близько $0,9 млрд. Водночас автори концепції прямо зазначають потенційні наслідки окремих варіантів – зростання споживчих та продовольчих цін, а для деяких митних механізмів також ризик порушення правил СОТ. Водночас досі відсутні релевантні дослідження щодо кількості потенційних учасників такої програми, вартості їхнього майна, географічного розподілу, ризикового фактору тощо. Отже, виникає питання справедливості: чому всі підприємства та споживачі повинні фінансувати фонд, який компенсує збитки лише визначених підприємств і лише визначених активів? Тому вся програма має вигляд антиселекції з вибором найбільш ризикових об’єктів, збитки по яких мають найбільшу вірогідність настання, а заплатити за це повинен буде кінцевий споживач-громадянин або ФОП. Четверта проблема – єдина ставка 2% для принципово різних ризиків. У концепції на старті програми пропонується однакова плата – 2% від обраного ліміту покриття. Але ризик ураження підприємства в Києві, на заході України або в зоні близькій до бойових дій – не є однаковим. Так само різняться ризики для виробничого підприємства, логістичного хабу, АЗС чи офісної будівлі. У страховій моделі ці відмінності мають відображатися у премії, франшизі, лімітах і перестраховому покритті. Універсальна ставка неминуче породжує перехресне субсидування низькоризикових об'єктів високоризиковими. І нарешті, є питання адміністрування. Коли держава фактично стає платником першого шару збитків, виникає значний обсяг рішень щодо того, хто має право на компенсацію, у якому розмірі та наскільки швидко. Це збільшує адміністративне навантаження та створює додаткові ризики суб'єктивності й корупції. Яка модель страхування є оптимальною?Україні потрібна система, яка буде не конкурувати з приватним страховим ринком, а створювати його ємність. Саме тому модель M3 видається економічно більш логічною. Бізнес залишає частину ризику на собі, приватні страховики беруть комерційний шар, міжнародні перестраховики – наступний рівень, а держава втручається лише там, де ризик стає настільки великим, що ринок об'єктивно не може його прийняти. Це дозволяє використовувати державний ресурс значно ефективніше. Замість того щоб витрачати бюджетні та донорські кошти на регулярне відшкодування першої частини збитків, держава створює фінансовий backstop для всього страхового портфеля. Наше завдання – не створити ще один великий державний фонд, який через кілька років доведеться постійно докапіталізовувати з бюджету. Завдання – побудувати систему, здатну залучити до страхування воєнних ризиків максимальний обсяг приватного та міжнародного капіталу. Ключовим також має стати стандартизований підхід до страхування: єдині визначення воєнних ризиків та винятків, єдині принципи врегулювання, стандартизований портфель і можливість часткового перестрахування через ЕКА. Саме такий підхід, на думку авторів моделі, дозволить сформувати диверсифікований страховий портфель, привабливий для міжнародних перестраховиків. Саме тому модель M3, де держава виступає перестраховиком катастрофічного шару та компенсує частину страхової премії – є більш ефективною, справедливою та стійкою. Україна сьогодні має унікальну можливість створити одну з найбільш сучасних систем страхування воєнних ризиків. Але для цього не варто перетворювати державу на головного страховика бізнесу. Держава повинна стати тим фінансовим партнером, який приймає на себе лише той ризик, який не здатен прийняти ринок. Це дозволить на кожну гривню державного ресурсу залучати більше страхового покриття, зменшити навантаження на бюджет, створити умови для розвитку приватного страхування і, головне, забезпечити українським підприємствам доступ до фінансування та можливість продовжувати працювати навіть в умовах високих воєнних ризиків.
«« Вернуться на первую страницу раздела 
Адміністрація сайту не завжди поділяє думку авторів чиї статті розміщені на ресурсі.
| ||||||||||||||||||||||||||||||||