 |
 |
 |
|
 |
|

|
 |
Обговорення / Аналітика / Аналітика
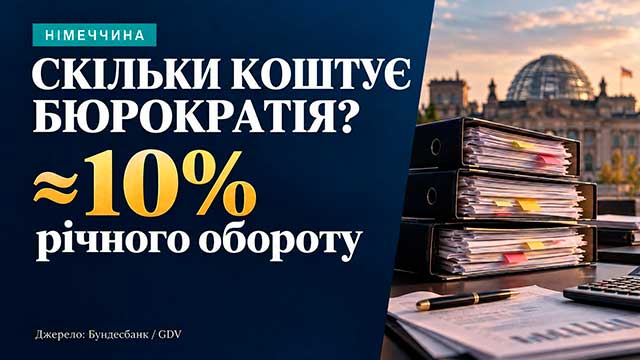
8 жовтня німецьке галузеве видання Versicherungsbote – назву можна перекласти як "Страховий вісник" – опублікувало матеріал про зростання бюрократичного навантаження на страховий бізнес. Його основа – аналіз Німецької асоціації страховиків, повна німецька назва якої Gesamtverband der Deutschen Versicherungswirtschaft (GDV), що спирається на дослідження Бундесбанку – центрального банку Німеччини – та результати роботи науковців Університету Санкт-Галлена. Наведені показники стосуються різних періодів і груп підприємств. Витрати на виконання державних вимог зросли За аналізом GDV на основі опитування Бундесбанку, фінансові та страхові підприємства оцінили бюрократичні витрати приблизно у 10% річного обороту за 2024 рік, порівняно із близько 7% за 2022 рік. Це найвищий рівень серед представлених у дослідженні галузей. Показник охоплює фінансовий і страховий сектор разом, а не лише страховиків. Серед усіх опитаних підприємств відповідна частка зросла приблизно із 5% до 7% обороту. Спеціальне опитування Бундесбанку проводилося у третьому кварталі 2025 року й охопило близько 7 000 підприємств. Учасники оцінювали витрати за 2022 та 2024 роки. Бундесбанк враховував витрати на виконання вимог щодо документування, зберігання інформації, звітності, надання підтверджень органам влади, а також застосування законодавства та проходження дозвільних процедур. До них належали витрати на персонал, матеріальні ресурси, зовнішні послуги й необхідні інвестиції. Це оцінки самих підприємств. Бундесбанк зазначає, що на відповіді можуть впливати приблизні розрахунки, різне розуміння термінів і суб’єктивне сприйняття навантаження. Як підприємства оцінюють регулювання За наведеними GDV даними, у першому кварталі 2024 року близько 78% підприємств фінансового та страхового сектору назвали високе регуляторне навантаження проблемою. Це був найвищий показник серед представлених галузей. Інший часовий ряд охоплює ширшу групу – фінансові, страхові та інші ділові, наукові й професійні послуги. У цій групі частка підприємств, які називали регулювання нагальною проблемою для діяльності протягом наступних шести місяців, зросла із 46% на початку 2022 року до 64% на початку 2026 року. Що встановлено щодо продуктивності Економетричний аналіз Бундесбанку виявив зв’язок між зростанням бюрократичних витрат і слабшою динамікою продуктивності підприємств у 2022–2024 роках. Збільшення частки таких витрат в обороті на один відсотковий пункт було пов’язане з приблизно 3% нижчим оборотом на одного працівника. Статистично значущим цей зв’язок виявився лише для малих підприємств. За приблизною екстраполяцією Бундесбанку, зростання бюрократичних витрат могло зменшити приріст продуктивності в Німеччині за цей період приблизно на 0,5 відсоткового пункту. Це розрахункова оцінка для економіки загалом, а не окремий показник страхового ринку. Що досліджували безпосередньо у страхуванні За викладом GDV, дослідження Давіде Ертле та Мартіна Елінга з Університету Санкт-Галлена охоплює страховиків Німеччини, Австрії та Швейцарії; серед учасників опитування були сім німецьких страховиків. Автори відзначають розширення й ускладнення страхового регулювання з 2014 року. Опитані компанії вказували на високу деталізацію вимог, жорстку звітність і часті зміни. За оцінкою дослідників, такі вимоги можуть затримувати інновації та розроблення продуктів. Які зміни пропонує GDV У своєму аналітичному звіті асоціація пропонує:
«« Вернуться на первую страницу раздела 
Адміністрація сайту не завжди поділяє думку авторів чиї статті розміщені на ресурсі.
| ||||||||||||||||||||||||||||||