 |
 |
 |
|
 |
|

|
 |
Обговорення / Аналітика / Аналітика
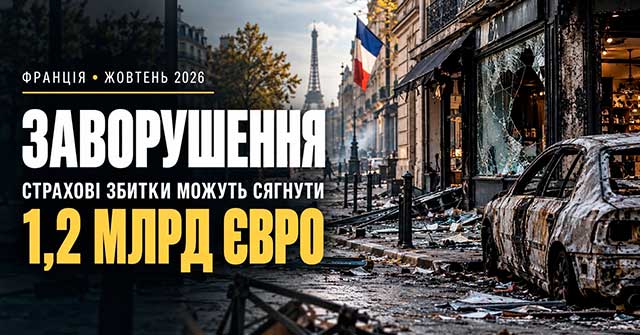
Масові протести, що охопили Францію 17 жовтня 2026 року, переросли в заворушення, погроми та підпали. За попередньою оцінкою міжнародного рейтингового агентства Morningstar DBRS, страхові збитки можуть сягнути 1,2 млрд євро (близько 1,3 млрд доларів). У демонстраціях, спричинених зростанням вартості життя та невдоволенням державними послугами, взяли участь понад 500 тисяч людей. Більшість протестів були мирними, однак у низці міст відбулися масові погроми. За повідомленнями французької влади:
Масштаби збитків постійно зростають Для порівняння, попередні хвилі заворушень коштували французьким страховикам:
Хто заплатить за зруйноване майно? У Франції багато договорів страхування житла, магазинів та іншого майна передбачають компенсацію збитків від пожеж і вандалізму під час заворушень. Однак покриття залежить від умов конкретного договору. Наприклад, звичайне страхування цивільної відповідальності автовласника не компенсує власнику вартість спаленого автомобіля. Основна частина застрахованих збитків припаде на французькі страхові компанії та їхніх міжнародних перестраховиків. Частину втрат за певних умов може відшкодовувати держава. Нова система страхування заворушень ще не працює У лютому 2026 року Франція ухвалила законодавчі зміни, які передбачають обов'язкове страхове покриття збитків від заворушень у визначених категоріях договорів страхування майна. Для цього створюється спеціальний фонд за участю державного перестраховика CCR. Передбачено, що страховики зможуть передавати до нього значну частину збитків, а держава надаватиме фінансові гарантії в межах установленого ліміту – до 4 млрд євро на рік. Проте механізм ще очікує необхідних погоджень та урядових рішень. Його запуск орієнтовно планують на 2027 рік. Тому жовтневі збитки доведеться покривати за старими правилами. Заворушення стають страховим ризиком масштабу природних катастроф Аналітики Morningstar DBRS звертають увагу, що за своїми фінансовими наслідками масові заворушення дедалі більше нагадують стихійні лиха. Коли протягом кількох днів у десятках міст одночасно знищуються магазини, автомобілі та будівлі, страхові компанії отримують тисячі заяв про відшкодування збитків. Подібні події у США, Чилі та Південній Африці вже спричиняли страхові збитки понад 2 млрд доларів за один епізод. За оцінкою Morningstar DBRS, такі ризики потребують окремої оцінки та фінансового захисту. Їх зростання може призводити до подорожчання страхування, збільшення франшиз та обмеження страхового покриття. Водночас французькі страховики вже погодилися спростити процедури врегулювання: строк повідомлення про збитки після жовтневих заворушень збільшено зі звичайних п'яти робочих днів до 30 днів.
«« Вернуться на первую страницу раздела 
Адміністрація сайту не завжди поділяє думку авторів чиї статті розміщені на ресурсі.
| ||||||||||||||||||||||||||||||