 |
 |
 |
|
 |
|

|
 |
Обговорення / Аналітика / Аналітика
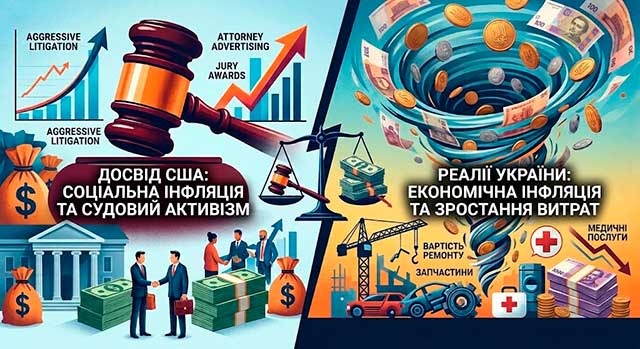
Порівняно зі США, де основним драйвером збитковості страховиків відповідальності є соціальна інфляція (агресивний судовий маркетинг, зростання виплат за рішеннями присяжних та залучення сторонніх інвесторів у судові спори), український ринок функціонує в абсолютно інших правових та економічних умовах. В Україні судова практика є значно стриманішою щодо присудження компенсацій за моральну шкоду, інститут присяжних у цивільних справах відсутній, а ліміти відповідальності страховиків суворо обмежені договором. Тому ключовим викликом для українських компаній є не "судовий активізм", а висока офіційна економічна інфляція, яка безпосередньо тисне на вартість матеріальних збитків, ремонтних робіт, медичних послуг та автозапчастин. Для українських фахівців зі страхування досвід американських колег цікавий передусім андеррайтинговою дисципліною у сегменті довгохвостих ризиків (long-tail lines). В умовах суттєвого знецінення гривні та затяжних строків врегулювання збитків українським страховикам варто перейняти гнучкі підходи до динамічного індексування страхових сум, застосування сублімітів і франшиз, а також точніші методики актуарного резервування. Аналіз американських трендів дозволяє краще зрозуміти, як тривалий часовий розрив між настанням страхового випадку та фактичною виплатою здатний вимивати ліквідність компанії, якщо інфляційні ризики не були закладені в тариф і резерви заздалегідь. AM Best, рейтингове агентство, що спеціалізується на страховому секторі, наголосило на тривалому впливі соціальної інфляції на американських страховиків, що надають послуги з майнового та особистого страхування, причому саме страхування цивільної відповідальності за експлуатацію комерційного автотранспорту є одним із напрямків, які зазнають значного тиску з боку витрат. У своєму останньому спеціальному звіті компанія аналізує, як зростання витрат на судові процеси та виплати за страховими вимогами, що перевищують загальний рівень економічної інфляції, сприяє невизначеності в оцінках резервів страховиків та чинить тиск на їхні фінансові результати. За даними AM Best, страхування цивільної відповідальності власників комерційного автотранспорту особливо постраждало від зростання судових витрат та збільшення вартості врегулювання страхових випадків. Компанія пояснює ці зміни частково підвищенням розміру відшкодувань, присуджених присяжними, збільшенням кількості судових спорів та зміною суспільних поглядів на корпоративну відповідальність – усі ці фактори можуть впливати на вартість виплат за страховими випадками. AM Best визнає роль судової системи США у вирішенні страхових спорів, але зазначає, що застосування процесуальних норм та дедалі більш витончених юридичних стратегій може посилити навантаження на страховиків. Компанія також вказує на негативне ставлення громадськості до корпорацій як на фактор, що може впливати на результати судових розглядів. Певні практики, до яких вдаються адвокати позивачів для порушення додаткових позовів або збільшення судових витрат, можуть підвищити загальну вартість страхових виплат та сприяти призначенню присяжними вищих сум відшкодування. "Ці фактори можуть згодом призвести до підвищення страхових тарифів", – зазначив Крістофер Грем, старший галузевий аналітик AM Best. Компанія пояснює, що соціальна інфляція відрізняється від економічної інфляції, яка вимірює зміни цін на товари та послуги. AM Best описує соціальну інфляцію як зростання витрат на страхові виплати, що випереджає загальну економічну інфляцію, зумовлене правовими та суспільними змінами, такими як збільшення розмірів відшкодувань, присуджених присяжними, частіші судові спори та ширше тлумачення відповідальності. "Зловживання правовою системою має кілька форм і може мати серйозний вплив на результати діяльності страховиків, особливо у лініях страхування цивільної відповідальності", – додав Грем. AM Best повідомляє, що соціальна інфляція протягом кількох років сприяла зростанню кінцевих витрат на виплати за страховими випадками в сегменті страхування цивільної відповідальності власників комерційних транспортних засобів. Ця тенденція відображається у зростанні середньої суми збитків за страховими випадками, при цьому компанія наголошує на помітній різниці між економічною інфляцією та зростанням обсягу виплат за страховими випадками на ранніх етапах. У період з 2014 по 2024 рік економічна інфляція становила в середньому 2,8% на рік. Для порівняння: за даними AM Best, виплати за збитками, здійснені протягом перших 12 місяців після подання страхових вимог за полісами страхування цивільної відповідальності власників комерційних транспортних засобів, зростали в середньому на 6,4% на рік за той самий період. Це перевищує річний рівень економічної інфляції більш ніж удвічі. Компанія також аналізує, як зростання страхових виплат за претензіями щодо комерційної автоцивільної відповідальності може вплинути на ринок комплексного страхування. Ці поліси забезпечують додатковий захист від відповідальності, коли збитки перевищують ліміти основного поліса. Страхове покриття комерційної автоцивільної відповідальності зазвичай має ліміт у розмірі 1 млн доларів США, що означає: претензії, які перевищують цю суму, можуть бути покриті комплексним страхуванням, якщо відповідне покриття передбачено. За даними AM Best, до 2018 року ціноутворення на комплексне страхування загалом відповідало цінам на страхування загальної цивільної відповідальності. Однак у міру того, як соціальна інфляція призвела до зростання вартості страхових виплат за комерційним автострахуванням, а все більше збитків переходило у сферу дії полісів комплексного страхування, ціни в цьому сегменті почали відхилятися від ставок на страхування загальної цивільної відповідальності. Компанія повідомляє, що вартість комплексного страхування зросла і досі не повернулася до попереднього рівня. "Протягом 2018 року ціни на комплексне страхування тісно слідували за цінами на страхування загальної відповідальності", – зазначив Девід Блейдс, заступник директора AM Best. "Коли соціальна інфляція почала впливати на страхові виплати за комерційним автострахуванням, а ці виплати поширилися на комплексне страхування, ціни на комплексне страхування відхилилися від цін на страхування загальної відповідальності, ставши дорожчими". AM Best також визначає тривалість розгляду страхових випадків як фактор, що впливає на ризик страховиків щодо зростання витрат. Компанія зазначає, що страхові випадки, які залишаються відкритими протягом тривалого часу, можуть бути більш вразливими до впливу прецедентів, встановлених присяжними, а також, ймовірно, спричинять вищі витрати на врегулювання страхових випадків. Крім того, у звіті підкреслюється зростання частоти комерційних автострахових випадків за останнє десятиліття після коригування з урахуванням коефіцієнтів врегулювання. AM Best зазначає, що така динаміка сприяє невизначеності щодо різниці між вже виплаченими страховими відшкодуваннями та сумами, які страховики очікують виплатити в майбутньому. Компанія також розглядає потенційний вплив реформи деліктного права на скорочення витрат, пов’язаних із судовими спорами. AM Best вказує на нещодавні законодавчі зміни у Флориді, де реформи правової системи допомогли протидіяти надмірним судовим витратам. Згідно зі звітом, ці заходи сприяли тенденції до зниження середньої суми виплат за страховими випадками, що ілюструє, як зміни в правовій базі можуть впливати на витрати, пов’язані з претензіями щодо цивільної відповідальності.
«« Вернуться на первую страницу раздела 
Адміністрація сайту не завжди поділяє думку авторів чиї статті розміщені на ресурсі.
| ||||||||||||||||||||||||||||||